Capacità difficili da sostituire
ASML costruisce le macchine di litografia EUV nei Paesi Bassi. ZEISS realizza in Germania il sistema ottico di precisione. imec sperimenta in Belgio i processi di fabbricazione insieme all'industria.
Lateral Space Research · 2026
Intelligence, made real.
Dove si trova davvero l'Europa nella catena del valore dell'intelligenza artificiale: dall'elettricità e dai semiconduttori fino ai modelli, alle applicazioni e ai processi in cui la tecnologia produce risultati economici.
Foto © visit.brussels / Jean-Paul Remy
La domanda
Una parte essenziale dei chip più avanzati viene fabbricata con macchine costruite nei Paesi Bassi. Gran parte dei chip specializzati per l'AI, del cloud e dei modelli di frontiera utilizzati dalle imprese europee è però progettata o controllata fuori dal continente.
Il report distingue i passaggi nei quali l'Europa possiede tecnologie difficili da sostituire, quelli nei quali compete e quelli nei quali dipende da pochi fornitori esterni.
La posizione, passaggio per passaggio
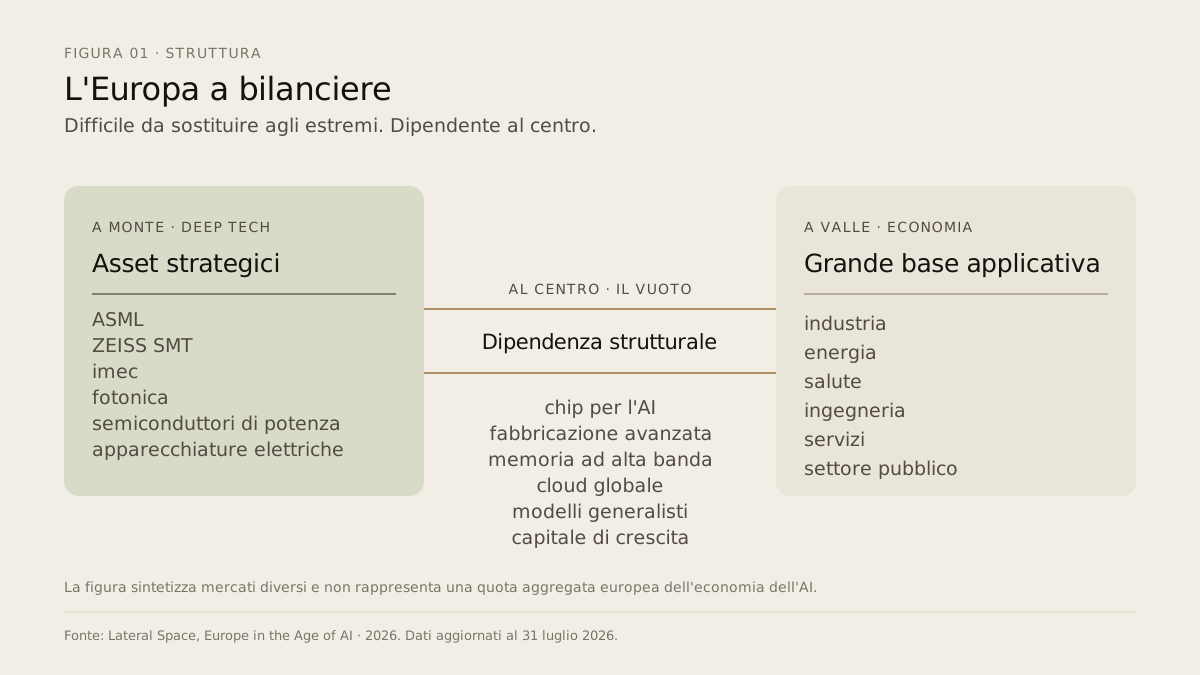
La posizione europea non è una sola: cambia lungo la catena del valore. Letta dall'alto verso il basso emerge la forma di un bilanciere.
Litografia
Prima impresa al mondo
ASML, nei Paesi Bassi, costruisce le macchine EUV con cui si producono i chip più avanzati. Ottica ZEISS, processi sperimentati da imec.
Forte
Fabbricazione
20% al 2030
Obiettivo europeo di quota nella produzione mondiale di semiconduttori fissato dal Chips Act. Il punto di partenza è intorno al 10%.
Dipendente
Cloud
~70% del mercato mondiale
È nelle mani di tre gruppi statunitensi. I fornitori europei si attestano intorno al 15%.
Dipendente
Modelli
1 laboratorio generalista
Mistral è il principale laboratorio europeo: presente nei confronti tecnici, non ancora ai vertici assoluti.
In costruzione
Capitale
14,2 mld $ nel 2025
Investimento privato in AI nei tre principali mercati europei, contro 285,9 miliardi negli Stati Uniti.
Dipendente
Adozione
20% delle imprese
Usava l'AI nel 2025, dall'8% del 2023. Fra le grandi imprese si arriva al 55%, fra le PMI al 19%.
Competitiva
Base industriale
€2.400 mld valore aggiunto
La manifattura europea genera circa il 14% del PIL europeo e oltre 30 milioni di occupati. È dove l'AI può essere applicata a usi produttivi.
Forte
La scala
Le fonti di ciascun dato sono indicate nel report. Si tratta di una valutazione qualitativa, non di un punteggio.
La posizione europea
Tecnologie difficili da sostituire a monte, una grande economia industriale a valle, dipendenze nei passaggi centrali.
Scorri la figura lateralmente
L'Europa a bilanciere
La figura sintetizza mercati diversi e non rappresenta una quota aggregata europea dell'economia dell'AI.
Fonte Lateral Space, dalle fonti indicate nel report
| Passaggio | Posizione | Che cosa comprende |
|---|---|---|
| A monte | Forte | ASML; ZEISS; imec; fotonica; semiconduttori di potenza; apparecchiature elettriche |
| Al centro | Dipendente | Chip per l'AI; fabbricazione avanzata; memoria ad alta banda; cloud globale; modelli generalisti; capitale di crescita |
| A valle | Forte | Manifattura; energia; automotive; farmaceutica; ingegneria; finanza; aerospazio; servizi pubblici |
CSV: data/core/00_europes_ai_barbell.csv (the 2026 report redraws this figure: three upstream organisations, six dependencies, eight downstream sectors — the report text takes precedence over the CSV) · Scarica dati e fonti
La filiera
Segui l'AI dalle macchine che stampano i chip fino al momento in cui cambia il modo di lavorare di un'impresa. Un numero per ogni passaggio.
01
72%
dei ricavi mondiali delle fonderie pure-play va a una sola azienda: TSMC.
L'Europa costruisce le macchine che fanno i chip, ma non i chip.
TrendForce / Counterpoint · Q1 2026
02
15%
del mercato cloud europeo è servito da fornitori europei.
Era il 29% nel 2017. Tre gruppi statunitensi ne detengono circa il 70%.
Synergy Research Group · 2024
03
285,9 mld $
di investimenti privati in AI sono andati agli Stati Uniti nel 2025.
I tre maggiori mercati europei insieme hanno raccolto 14,2 mld $.
Stanford AI Index · 2025
04
20%
delle imprese europee usava almeno una tecnologia AI nel 2025.
Era l'8% nel 2023. Grandi imprese 55%, PMI 19%.
Eurostat · 2025
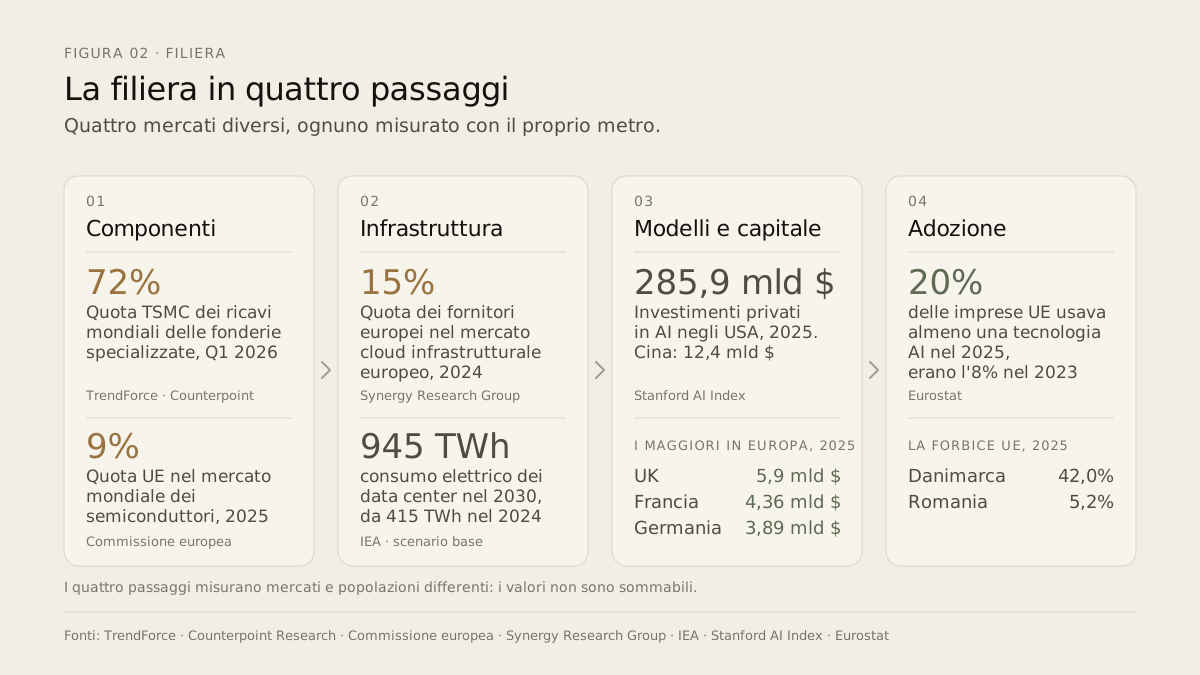
I quattro passaggi misurano mercati e popolazioni differenti: i valori non sono sommabili.
Scorri la figura lateralmente
La filiera, in quattro passaggi
I quattro passaggi misurano mercati e popolazioni differenti: i valori non sono sommabili.
Fonte TrendForce / Counterpoint; Commissione europea; Synergy Research Group; IEA; Stanford AI Index; Eurostat
| Passaggio | Valore | Che cosa misura | Fonte |
|---|---|---|---|
| Componenti | 72% | Quota mondiale dei ricavi delle fonderie pure-play attribuita a TSMC nel primo trimestre 2026 | TrendForce / Counterpoint |
| Componenti | 9% | Quota dell'Unione europea nel mercato mondiale dei semiconduttori nel 2025 | Commissione europea |
| Infrastruttura | 15% | Quota del mercato europeo dei servizi cloud infrastrutturali detenuta da fornitori europei nel 2024 | Synergy Research Group |
| Infrastruttura | 415 → 945 TWh | Consumo elettrico globale dei data center: stima 2024 e scenario base 2030 | International Energy Agency |
| Modelli e capitale | 285,9 / 12,4 mld $ | Investimenti privati in AI nel 2025 negli Stati Uniti e in Cina | Stanford AI Index |
| Modelli e capitale | 5,9 / 4,4 / 3,9 mld $ | Investimenti privati in AI nel 2025: Regno Unito, Francia, Germania | Stanford AI Index |
| Adozione | 20% | Imprese europee che nel 2025 usavano almeno una tecnologia AI (erano l'8% nel 2023) | Eurostat |
| Adozione | 42% → 5,2% | Distanza tra Danimarca e Romania, i due estremi rilevati nell'Unione europea | Eurostat |
CSV: data/core/ (four datasets, see DATA_DICTIONARY.csv) · Scarica dati e fonti
Capitoli
Il report ha 29 capitoli. Questi sei sono la via più rapida per entrarci.
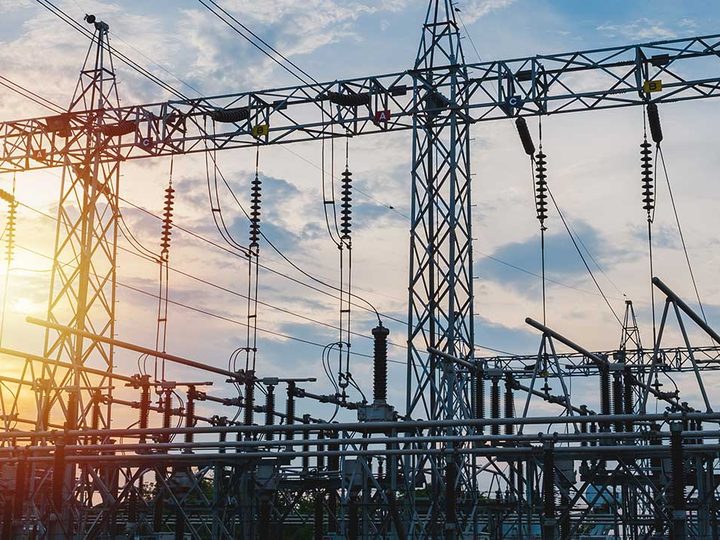 Senza potenza elettrica disponibile e stabile non esiste calcolo su larga scala.
01
 Nessun chip di ultima generazione esiste senza passare da questa catena.
02
 Tre gruppi controllano circa due terzi del cloud mondiale.
03
 L'Europa forma alcuni dei migliori ricercatori al mondo e ha imprese credibili nello strato che collega i…
04
 In due anni l'uso dell'AI nelle imprese europee è più che raddoppiato: dall'8% del 2023 al 20% del 2025.
05
 Con physical AI si indicano i sistemi in cui un modello non produce soltanto testo o immagini, ma controlla o…
06
Approfondimento
Ognuno si apre con la tesi, i numeri che la sostengono e la figura che puoi scaricare e riutilizzare.
Senza potenza elettrica disponibile e stabile non esiste calcolo su larga scala. È il primo vincolo fisico, non una premessa retorica. Consumo elettrico globale dei data center: 415 TWh nel 2024, 945 TWh nello scenario base IEA al 2030.
Schneider Electric, Siemens, ABB, Legrand e Prysmian forniscono sistemi elettrici, cavi, automazione e raffreddamento.
415 TWh
Consumo elettrico globale dei data center, 2024
IEA
945 TWh
Scenario base IEA al 2030
IEA
5
Gruppi europei che alimentano i rack: Schneider, Siemens, ABB, Legrand, Prysmian
Report cap. 07
Nessun chip di ultima generazione esiste senza passare da questa catena. È il tratto della filiera in cui la dipendenza è a favore dell'Europa: sostituire queste capacità richiederebbe anni e competenze che oggi non esistono altrove.
ASML costruisce la macchina di litografia EUV nei Paesi Bassi; ZEISS realizza in Germania l'ottica di precisione; imec sperimenta in Belgio i processi.
72%
Dei ricavi mondiali delle fonderie pure-play attribuiti a TSMC, Q1 2026
TrendForce / Counterpoint
9%
Quota UE nel mercato mondiale dei semiconduttori
Commissione europea
20%
L'obiettivo politico 2030 che la Corte dei conti giudica aspirazionale
Corte dei conti europea
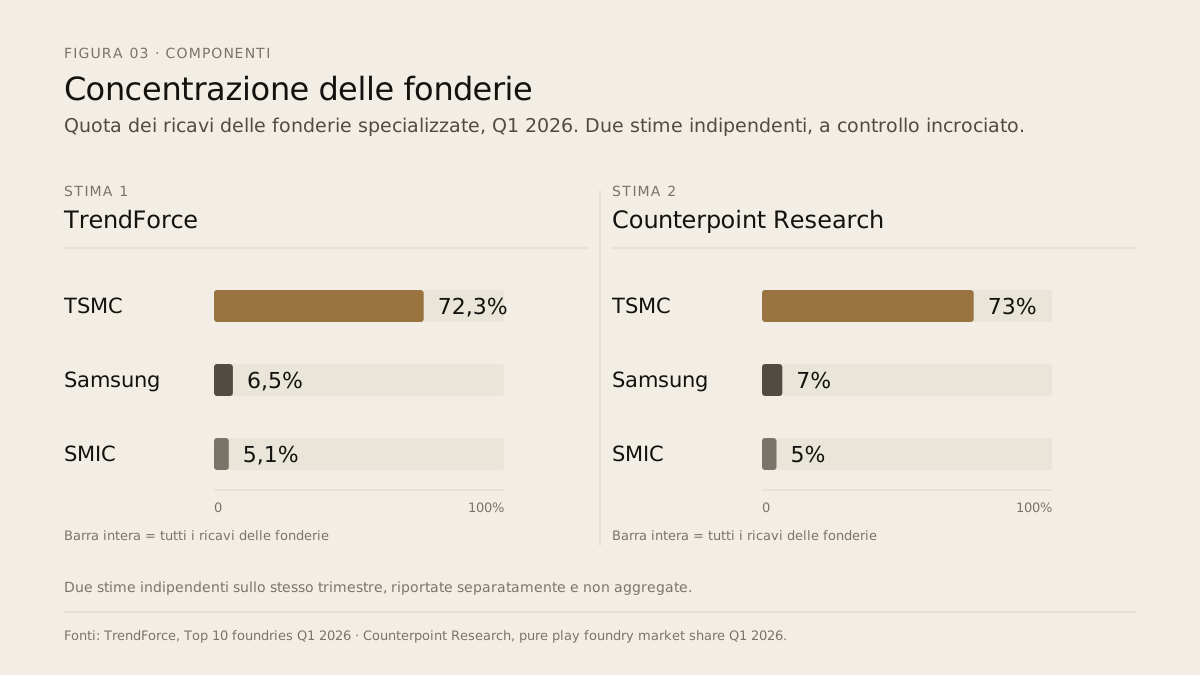
Scorri la figura lateralmente
Concentrazione delle fonderie, con controllo incrociato
Due stime indipendenti, riportate separatamente e mai aggregate: perimetri e definizioni differiscono.
Fonte TrendForce; Counterpoint Research
| Azienda | TrendForce | Counterpoint |
|---|---|---|
| TSMC | 72,3% | 73% |
| Samsung | 6,5% | 7% |
| SMIC | 5,1% | 5% |
CSV: data/core/06_05_foundry_concentration_crosscheck.csv · Scarica dati e fonti
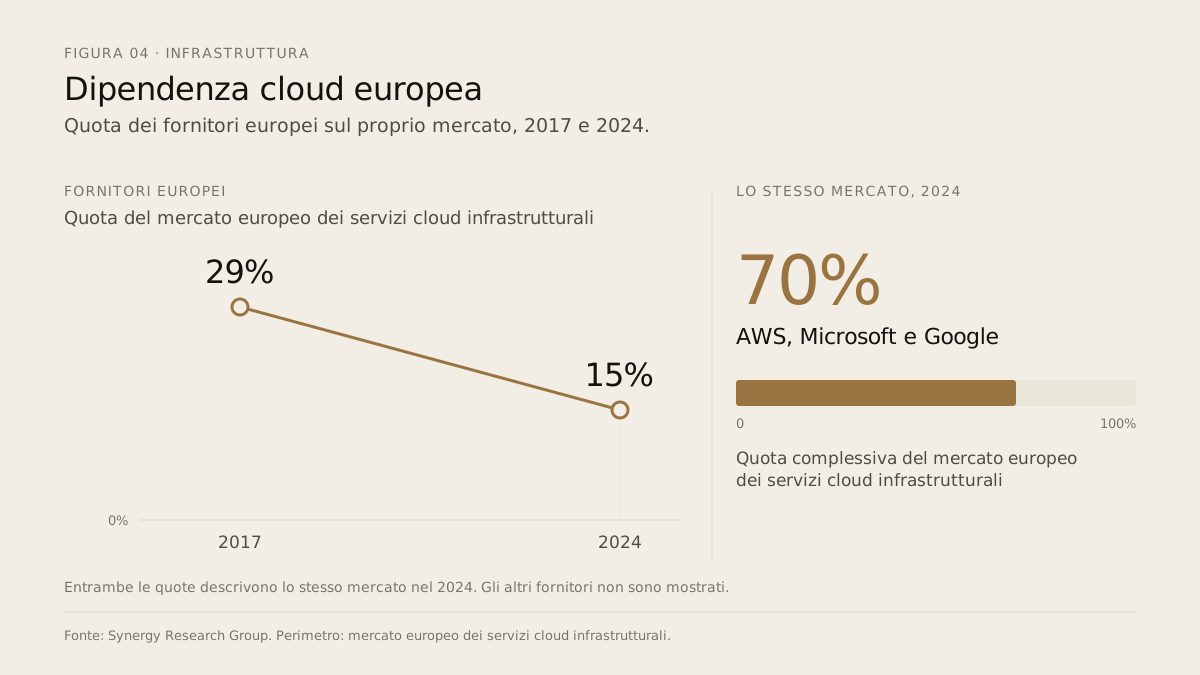
Tre gruppi controllano circa due terzi del cloud mondiale. I fornitori europei detenevano il 15% del proprio mercato regionale nel 2024, contro il 29% del 2017.
Le quote di mercato variano per perimetro e per fonte: vanno riportate separatamente, non aggregate.
15%
Quota dei fornitori europei sul proprio mercato, 2024
Synergy Research Group
29%
La stessa quota nel 2017
Synergy Research Group
70%
Detenuto da AWS, Microsoft e Google nel 2024
Synergy Research Group
Scorri la figura lateralmente
Dipendenza cloud europea
Fonte Synergy Research Group
| Anno | Fornitori europei | Nota |
|---|---|---|
| 2017 | 29% | — |
| 2024 | 15% | AWS, Microsoft e Google insieme: 70% |
CSV: data/core/05_04_europe_cloud_dependency.csv · Scarica dati e fonti
L'Europa forma alcuni dei migliori ricercatori al mondo e ha imprese credibili nello strato che collega i modelli ai processi aziendali. Il punto debole non è la competenza: è la capacità di trattenere il valore che quella competenza genera.
La rete ELLIS: 47 sedi in 19 Paesi.
47
Sedi di ricerca ELLIS in 19 Paesi
ELLIS
1
Laboratorio generalista: Mistral, presente nei confronti tecnici, non ancora ai vertici assoluti
Report cap. 02
5,9 / 4,4 / 3,9 mld $
Investimenti privati in AI 2025: Regno Unito, Francia, Germania
Stanford AI Index
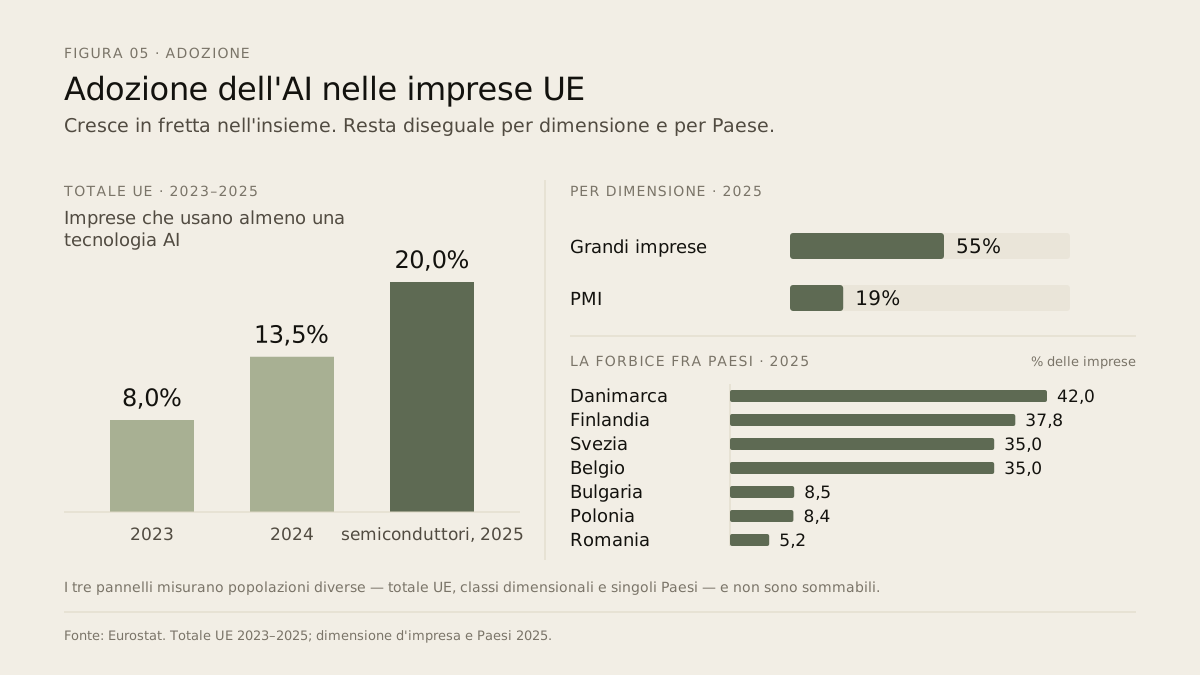
In due anni l'uso dell'AI nelle imprese europee è più che raddoppiato: dall'8% del 2023 al 20% del 2025. Il dato misura l'uso di almeno una tecnologia. Non misura la profondità della trasformazione.
Grandi imprese 55%, PMI 19%. Danimarca 42%, Romania 5,2%.
20%
Imprese europee che usano almeno una tecnologia AI, 2025
Eurostat
8%
Lo stesso dato nel 2023
Eurostat
55% vs 19%
Grandi imprese contro PMI
Eurostat
Scorri la figura lateralmente
Adozione dell'AI nelle imprese europee
Il dato misura l'uso di almeno una tecnologia. Non misura la profondità della trasformazione.
Fonte Eurostat
| Serie | Valore |
|---|---|
| 2023 | 8,0% |
| 2024 | 13,5% |
| 2025 | 20,0% |
| Grandi imprese (2025) | 55% |
| PMI (2025) | 19% |
| Danimarca | 42,0% |
| Finlandia | 37,8% |
| Svezia | 35,0% |
| Belgio | 35,0% |
| Bulgaria | 8,5% |
| Polonia | 8,4% |
| Romania | 5,2% |
CSV: data/core/01_01_eu_enterprise_ai_adoption.csv · Scarica dati e fonti
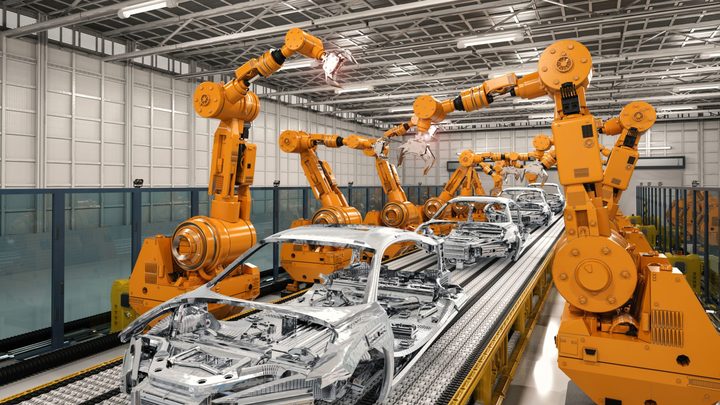
Con physical AI si indicano i sistemi in cui un modello non produce soltanto testo o immagini, ma controlla o guida un oggetto nel mondo fisico: un robot, un veicolo, una macchina di produzione, un impianto. È il terreno su cui la base industriale europea conta più del capitale disponibile.
La manifattura europea genera circa il 14% del PIL europeo e oltre 30 milioni di occupati.
€2.400 mld
Valore aggiunto della manifattura europea
Eurostat
14%
Del PIL europeo
Eurostat
30 mln+
Occupati nella manifattura europea
Eurostat
Scorri la figura lateralmente
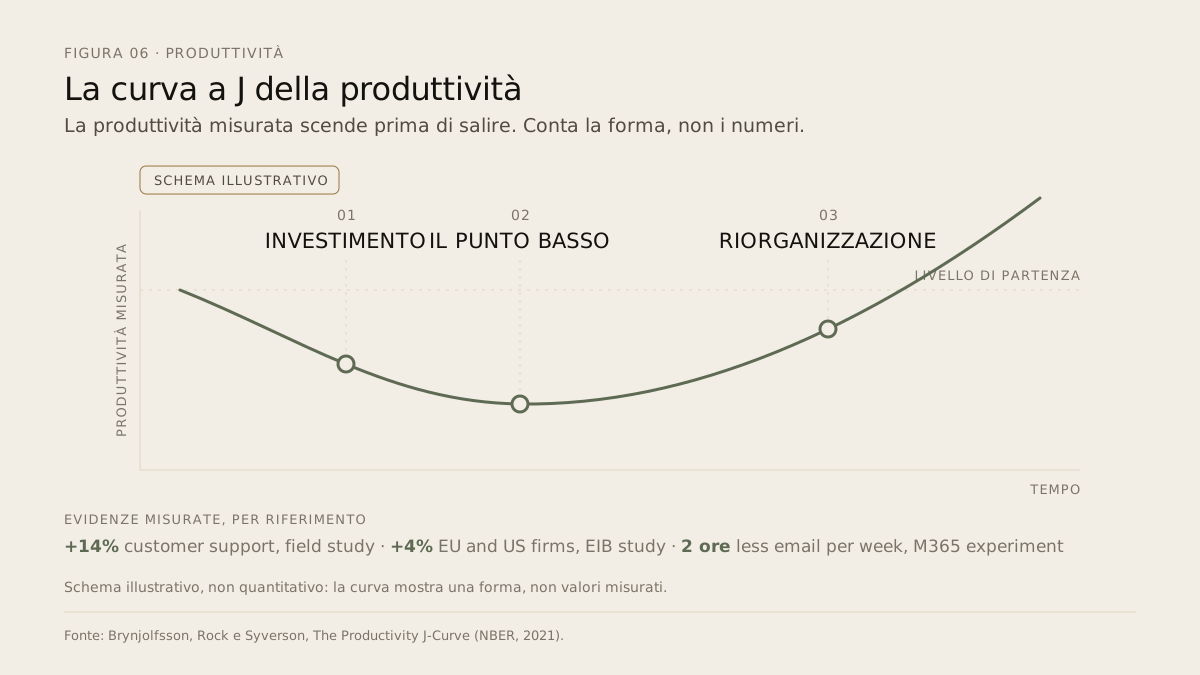
La curva a J della produttività
Schema illustrativo, non una serie quantitativa: ampiezza e durata variano per impresa e per processo.
Fonte Brynjolfsson, Rock e Syverson, The Productivity J-Curve (NBER, 2021)
| Fase / evidenza | Valore |
|---|---|
| 01 Investimento | La spesa precede il risultato misurato |
| 02 Il punto basso | La produttività misurata scende mentre il lavoro si riorganizza |
| 03 Riorganizzazione | I guadagni compaiono quando i processi cambiano |
| 01 Che cosa costa | Licenze, integrazioni, formazione e il tempo dei migliori ingegneri |
| 02 Che cosa è in gioco | Il vecchio processo convive con il nuovo |
| 03 Che cosa cambia | Ruoli, tempi e responsabilità |
CSV: data/core/17_15_productivity_jcurve.csv · Scarica dati e fonti
Le decisioni che contano non riguardano quale modello scegliere. Riguardano quali processi riprogettare adesso.
Europe in the Age of AI · edizione 2026 · Lateral Space
In sintesi
Le macchine che stampano i chip più avanzati, l'ottica di precisione che le rende possibili, i processi sperimentati anni prima della produzione. È una posizione reale, concentrata su pochissime organizzazioni.
Chip specializzati, memoria ad alta banda, fabbricazione avanzata, cloud su scala globale, modelli di frontiera, capitale di crescita. Non sono lacune marginali: sono i passaggi in cui si fissano prezzi e condizioni.
Manifattura, energia, ingegneria, farmaceutica, servizi pubblici: la base c'è. Il valore si decide su chi trasforma prima i propri processi, non su chi possiede il modello migliore.
Le decisioni che contano non riguardano quale modello scegliere. Riguardano quali processi riprogettare adesso.
Lateral Space, Europe in the Age of AI 2026, Research Edition, 2026. · Hai trovato un dato da correggere? Scrivi a hello@lateralspace.ai
Dati e figure con licenza CC BY 4.0: riuso libero, anche commerciale, citando Lateral Space. Sono escluse le fotografie e i materiali originali delle fonti citate.
Prossime edizioni
Ricevi l'edizione 2027 e i nuovi lavori di ricerca di Lateral Space. Il report resta libero e senza registrazione: questa è facoltativa, e viene dopo.
Per la tua organizzazione
La parte della filiera più aperta è quella in cui l'AI entra nei processi, nei dati e nelle decisioni delle organizzazioni. Un briefing di trenta minuti per tradurre il report nel contesto della tua azienda.
Richiedi un briefing